


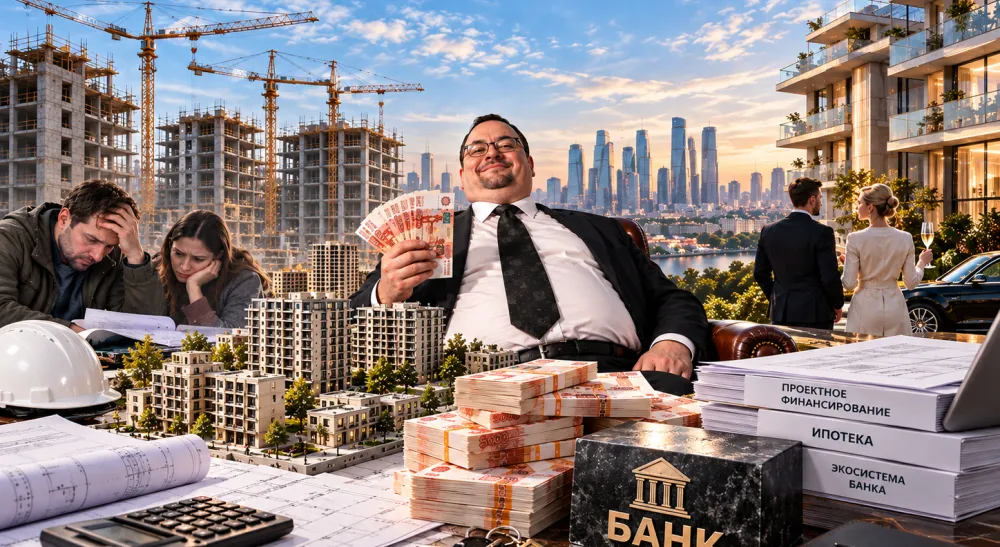
Кредитующие организации России в ряде проектов зарабатывают на строительстве больше самих девелоперов, не говоря уж о доходах простых граждан. И это подтверждено статистикой
Нужна помощь профессионала? Опишите задачу – мы подберём нужного специалиста!
Специалисты неоднократно указывали, что именно банковская система является конечным бенефициаром российского рынка первичной недвижимости. И платежи покупателей, и бюджетное финансирование по льготным программам уходит в банковские кассы, не особо задерживаясь на счетах подрядчиков и застройщиков. Экономические показатели говорят сами за себя: банковский сектор уже четвёртый год подряд (!) демонстрирует сверхприбыли, в то время как даже крупнейшие девелоперские холдинги едва сводят концы с концами (пример Группы компаний «Самолёт» более, чем красноречив).
Результаты анонимного опроса 52-х крупнейших застройщиков страны, которое провёл аналитический центр Движение.ру показывают, что половина объектов, сдача которых намечена на 2026-2027 годы рискуют быть сданными не в срок. Или вовсе замороженными. Причина почти в каждом случае одна и та же – недостаток финансирования.
При высокой ключевой ставке девелоперы предлагают клиентам пониженные ставки и бонусы через субсидирование: застройщик вносит в банк разницу, банк уменьшает платежи заёмщику. Стоимость субсидии закладывается в цену квартиры, вызывая рост цен. Застройщики жалуются, что банк недоучитывает субсидии при выдаче кредитов: девелопер получает меньше денег на маркетинг и продажи и значимую часть возвращает банку. Критический момент – штрафные ставки в кредитных договорах при нарушении сроков гашения; при нарушении сроков ввода и графика продаж санкции неизбежны. Стоимость кредита со штрафами может доходить до 35-40% годовых. Взаимодействие девелоперов и банков нуждается в координации: страдают и застройщик, и покупатели, а банковские услуги могут стоить клиенту более 20% цены.
Банковские расходы в сметах застройщиков выросли сильнее всех прочих статей: в проектах с вводом в 2026-2027 годах медианный рост вознаграждения банков за два года составил 64%, средний – 102%. Для сравнения: строительно-монтажные работы выросли на 20%, служба заказчика – на 15% (медиана 12%), коммерческие расходы – на 34%. Уже сейчас есть объекты, где банковские расходы достигают порядка 20% цены квадратного метра, то есть одной пятой всей себестоимости. Под банковскими расходами понимаются не только кредитование, но и пользование продуктами экосистемы, а также иные выплаты банкам.
Помимо проектного финансирования, строители оплачивают резервирование, комиссию за невыбранный лимит, хеджирование ставки, открытие лимита и организацию сделки, пересмотр условий финансовой модели. За организацию сделки и выход на кредитный комитет застройщик может отдать до 2% суммы финансирования, за резервирование – до 0,35%. Продукты экосистемы обходятся в 0,5-1,5% кредитного лимита, а в отдельных случаях – до 6,5%. По оценке Движение.ру, банки часто настаивают при оформлении кредита на покупку застройщиком услуг у самого банка или его дочерних структур: обучение персонала, страхование, исследовательские работы.
Получается, что как бы ни ухудшалась ситуация в сегменте жилищного строительства, банки получают свою долю в первую очередь и всё равно остаются в прибыли – за счёт кредитов по удивительной ставке, бюджетного финансирования, сопутствующих поборов. И даже при худшем сценарии – массовом банкротстве строительных компаний – банки окажутся в выигрыше, забрав в оплату долга недвижимость по бросовой цене, уже построенную или в высокой степени готовности.
За январь-октябрь 2026 года на вторичном рынке жилья заключено 1,12 миллиона договоров купли-продажи между физическими лицами. Это на 20% больше, чем за аналогичный период 2025-го, и на 12% – чем в 2024-ом. Рост заметный, но неоднородный: он опирается на предстоящее изменение правил льготной ипотеки и на переток спроса из первичного сегмента. При этом сам рынок остаётся под давлением дорогого кредита.
Цены растут, квадраты сжимаются
С января по октябрь число покупок вторичного жилья с ипотекой выросло на 60%, а сделок без кредита – на 8%. Покупатели стремились реализовать возможности до изменения правил льготной ипотеки с 1 октября. Лидер по числу сделок теперь не Москва, а Подмосковье: в области 81,2 тысячи сделок за девять месяцев, на 18% больше, чем в столице. Эксперты объясняют это покупкой москвичами более дешёвой альтернативы при возросшей транспортной доступности. В число лидеров по приросту год к году вошли Новосибирская (+32%) и Нижегородская (+29%) области, Красноярский край (+27%), Республика Татарстан (+25%), Челябинская и Свердловская (прирост около +20% в сумме) области.
Рынок ответил повышением цен: за третий квартал «вторичка» подорожала на 3,6%. Сильнее всего – Брянск (+9,2%), Киров и Тверь (+8,1%). Снизились цены в Сочи (–1,9%), Новокузнецке (–1%), Севастополе (–0,9%). На морских курортах сезон не разогрел цены: активность покупателей пригасили бензиновый и логистический кризис, отмены рейсов. В целом по городам стоимость лота с июля по сентябрь выросла на 4,5%, до 7,2 миллиона рублей. Ипотека для широкого круга покупателей остаётся слишком дорогой, но спрос несколько месяцев держится на одном уровне.
Чем меньше комнат, тем выше средняя цена квадратного метра. В среднем по крупным городам метр в студии на 6% дороже, чем в однокомнатной квартире, в однушке – на 8% дороже, чем в двушке, в двушке – на 5% дороже, чем в трёшке. Общий разрыв между студией и трёшкой – около 20%, а в отдельных регионах доходит до 66% (Ленинградская область), 42% (Московская область) и 33% (Ставропольский край). За пять лет разрыв увеличился: между студиями и однушками – с 4% до 6%, между однушками и двушками – с 6% до 8%, между двушками и трёшками – с 3% до 5%. Пять лет назад общий разрыв составлял 13%. Каждая дополнительная комната снижает цену метра на 5-8%: компактные квартиры ликвиднее, а «дорогие» кухня, санузел и инженерные коммуникации занимают большую долю площади.
Материнский капитал
С 2027 года выплата на первого ребёнка вырастет до 778,5 тысячи рублей (+49,6 тысячи рублей), на второго – до 1.028,7 тысячи рублей (+65,5 тысячи рублей), рост к 2026 году – 6,8%. В крупных городах обновлённой суммы на первого ребёнка хватит в среднем на 4,9 квадратного метра на «вторичке», на второго – на 6,5 квадрата. Меньше всего площадь покрывается в Москве, Сочи, Санкт-Петербурге, Казани и Владивостоке (1,8-3,8 и 2,4-5 квадратного метра), больше всего – в Новокузнецке, Оренбурге, Ульяновске, Пензе и Тольятти (6,9-8,2 и 9,1–10,9 квадрата). Год назад выплаты хватало на 5,2 и 6,8 квадратного метра, то есть покупательная способность меры поддержки сократилась: жильё подорожало сильнее (в среднем на 12%), чем вырос маткапитал. Сильнее всего способность снизилась в Ижевске и Кирове – на 1 и 1,4 квадрата соответственно. Около четверти семей тратят маткапитал на жильё как часть первоначального взноса или для увеличения бюджета.
Элитный сегмент
А вот где дела обстоят относительно неплохо, так это в элитном сегменте. Пока простолюдины и стремительно исчезающий средний класс выворачивает карманы в поисках последних грошей, состоятельные россияне с удовольствием раскупают жильё своей мечты.
Объём предложения элитной недвижимости составил 270-ти тысяч квадратных метров, что на 13% больше, чем год назад. В третьем квартале 56% объектов пришлись на недвижимость до 2-х миллионов рублей за метр; самый дорогой проданный лот – пентхаус 1.698 квадратных метров за 3,2 миллиарда рублей на Якиманке в столице. Лидируют пентхаусы: за квартал куплено 3,6 тысячи квадратных метров – на 63% больше, чем во втором квартале; за три квартала – 7,4 тысячи квадратных метров (+25% к 2025-му). Их выбирают за приватность, увеличенную высоту потолков и виды на город.
Входят в моду камерные четырёхэтажные дома с сити-хаусами и пентхаусами, двухэтажные виллы с отдельными входами, патио и подземными этажами с бассейнами; потолки – от 3,46 до 4,95 метра, лобби с отделкой из мрамора, латуни и дерева. В бизнес-классе появляются дома в форме архитектонов Малевича с террасами на разных уровнях и 46-этажной башней, расширяющейся в верхней трети.
Богатые покупатели требуют изысканную отделку и получают её: например, фасады из юрского мрамора. Как ни странно, неожиданно выясняется, что девелоперские компании вполне могут делать хорошо и качественно, не обзывая своих дорогих покупателей «террористами и экстремистами».
***
Вот такие не слишком оптимистические для массовых потребителей тренды демонстрирует современный рынок недвижимости. Это – пухнущие как на дрожжах доходы банков на финансовых и посреднических операциях, продолжение роста цен, окончательно оторвавшихся от рыночных, и бум жилья для правящего класса на фоне снижения доступности «квадратов» для подавляющего большинства россиян…
Искренне Ваш,
За-Строй.РФ
Подписывайтесь на За-Строй.РФ в МАХ 
При полном и/или частичном копировании данного материала, для последующего размещения его на стороннем ресурсе, обратная, индексируемая ссылка на источник обязательна!