


Падение уровня жизни и высокие банковские проценты привели к расцвету криминальных схем на российском рынке предоставления займов
Нужна помощь профессионала? Опишите задачу – мы подберём нужного специалиста!
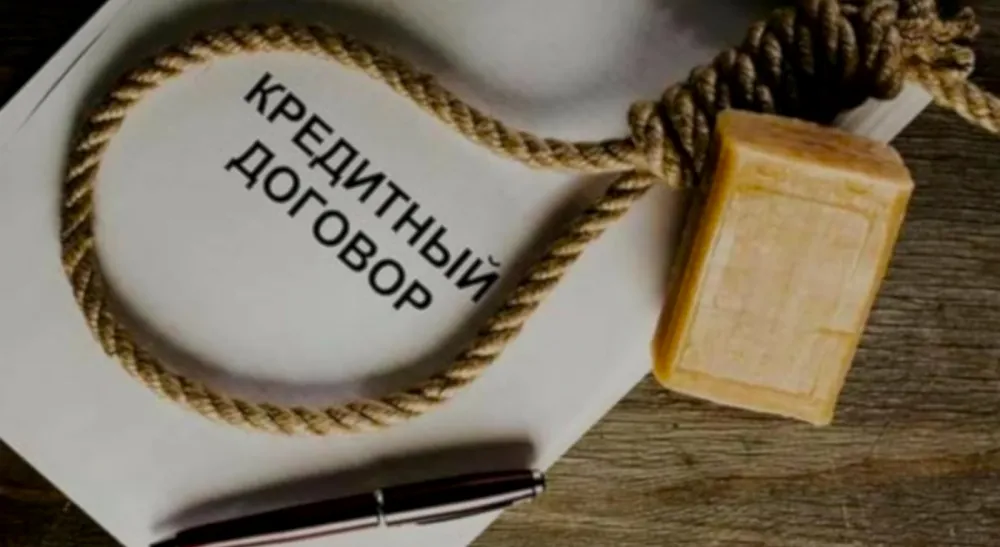
Запретительный уровень базовой ставки Центрального Банка РФ, помимо очевидной стагнации производства и дороговизны длинных кредитов, привёл и к другим экономическим эффектам. В частности, пышным цветом снова начал разрастаться рынок нелегального кредитования. Причём, технологии и методы работы «чёрных кредиторов» поневоле заставляют вспомнить о лихих 90-х годах.
Тот же Банк России приводит свою статистику: за первое полугодие 2026 года было выявлено около 360 нелегальных кредиторов, продвигающих услуги через интернет. Это почти в шесть раз больше, чем за аналогичный период прошлого года, когда было вскрыто лишь 56 таких проектов. Классические теневые ломбарды, скупки и комиссионки уходят в прошлое. Бизнес стремительно цифровизируется, делает ставку на интернет, предлагая свои услуги через мессенджеры и сайты. Заявки оформляются дистанционно, а денежки сразу же переводят клиенту на карту. Доля онлайн-нелегалов за это время выросла с 12% до 36%.
Цифровое пространство даёт безграничные возможности для такого рода деятельности: после блокировки сайта чёрный кредитор может быстро создать новый ресурс под другим названием, а использование криптовалют и иностранных платёжных сервисов затрудняет отслеживание денежных потоков.
Причины экспансии и портрет заёмщика
Понятно, что 360 «чёрных кредиторов» – это лишь вершина айсберга, те компании, которые в силу крупных оборотов и откровенно противоправных схем сумели привлечь внимание надзорных органов. Большинство успешно продолжает работу и расширяет бизнес.
Банкиры жалуются, что причиной расцвета криминала стало ужесточение требований к деятельности самих банков и микрофинансовых учреждений. Мол, чем больше государство борется с сомнительными конторами, которые выдают «займы до пенсии под 1% в день», тем чаще потенциальные заёмщики прибегают к услугам криминала.
Портрет типичного клиентах таких сервисов хорошо известен: это люди с невысоким достатком, низкой финансовой грамотностью, как правило уже испорченной кредитной историей, с высокой долговой нагрузкой и без официального дохода. Официальные банки им денег уже не дают, друзья и знакомые тоже, и чтобы перекредитоваться, приходится прибегать к сомнительным источникам.
Опросы показывают, что только треть россиян слышала о чёрных кредиторах, а большинство не проверяет организацию перед обращением. При этом каждый десятый готов пойти к нелегалу, если тот предложит ставку на 1-4 процентных пункта ниже рыночной. Этим и пользуются теневики, маскируясь под легальные МФО через названия вроде «микрокредитная компания», «финансовая помощь» или «кредитный центр» без соответствующего статуса.
Схемы с недвижимостью и криптовалютой
Самой опасной схемой 2026 года стали займы под залог единственного жилья. Они изначально выдаются не для того, чтобы заработать на процентах, а чтобы быстро отобрать недвижимость у жертвы. Предпочтение отдают людям юридически безграмотным и малообеспеченным, а жильё отнимают вполне легально, через суды. В среднем организация одновременно ведёт разбирательства по семи-десяти квартирам, а на аукционах объекты нередко выкупают связанные с кредитором лица.
Отдельного внимания заслуживает возвратный лизинг: при этом с человеком одновременно заключают договор купли-продажи квартиры по заниженной цене и соглашение о лизинге того же объекта. Фактически владелец продаёт жильё, но продолжает им пользоваться как арендатор. В договор закладываются условия, при которых вернуть долг практически невозможно, и при первой просрочке квартира переходит кредитору.
Наконец, «чёрные кредиторы» активно используют криптозаймы – клиенту предлагают кредит в криптовалюте USDT, курс которого привязан к доллару. При этом отсутствие технических навыков у жертвы не будет препятствием – добрые дяди из интернета всё покажут, расскажут и помогут обналичить «крипту», взяв за это дополнительный процент.
Распространены и псевдокредитные брокеры, обещающие «стопроцентное одобрение по особым схемам» и требующие предоплату за резервирование лимита, легализацию доходов или улучшение кредитной истории. После получения денег такие посредники исчезают.
Долг платежом страшен
Поскольку нелегальный рынок кредитов никак не регулируется, кредиторы беззастенчиво вписывают в договор кабальные условия: колоссальные проценты и штрафы, из-за которых долго быстро вырастает в разы, обязательства по переуступке имущества. И даже если жертве каким-то чудом удастся выплатить всю сумму, как правило, закрывающих документов ей не предоставляют. Через несколько месяцев организация может объявиться снова, заявить, что долг не погашен, выдумав новые условия и снова начать требовать деньги.
Наконец, существует и риск утечки персональных данных: к нелегалам попадают паспортные данные, номера телефонов и сведения о банковских картах. В дальнейшем их используют для оформления займов на имя человека, телефонного мошенничества или перепродажи на чёрном рынке.
А процесс взыскания долга превращается в процедуру круглосуточного кошмара для должника. Коллекторы, пользуясь имеющимися на руках документами и данными соцсетей, собирают полное досье на человека. Ему, его родным и друзьям угрожают в личных сообщениях, публикуют информацию в соцсетях и расклеивают порочащие объявления на стенах домов. Активно используются и современные технологии – например, в ход идёт генерация порно с лицом жертвы. От его имени могут создать в соцсетях группу, где он заживо сжигает кошек – и пригласить туда местных зоозащитников. Или публиковать от его имени русофобские лозунги и призывы вступать в ВСУ. Противостоять такому изощрённому систематическому давлению может быть очень непросто.
Защита от долгового рабства
Разумеется, лучший способ защитить себя от коллекторов и чёрных кредиторов – вообще никогда не брать кредиты. Но если уж дело в жизни дошло до такой неприятной необходимости, то хотя бы проверять, имеет ли организация право выдавать займы. Сделать это можно на сайте Банка России, а также свериться со списком компаний с выявленными признаками нелегальной деятельности на финансовом рынке.
Если человек уже пострадал, следует сохранить все документы, переписку и платёжные выписки. С этими материалами можно обратиться в прокуратуру, а также в суд для защиты своих прав и заложенного имущества. По закону нелегальный кредитор в принципе не вправе требовать исполнения клиентом обязательств по договору потребительского кредита или займа.
Финансовые власти со своей стороны также обращают внимание на растущую проблему и предлагают внести изменения в законодательство, позволяющие привлекать нелегальных кредиторов к уголовной ответственности. Предполагается, что самостоятельными основаниями станут крупный размер незаконно выданных займов – свыше 3,5 миллиона рублей, а также неоднократность их предоставления.
Искренне Ваш,
За-Строй.РФ
Подписывайтесь на За-Строй.РФ в МАХ 
При полном и/или частичном копировании данного материала, для последующего размещения его на стороннем ресурсе, обратная, индексируемая ссылка на источник обязательна!
свято место пусто не бывает, чего хотели? когда деньги нужны, человек голову теряет