


В условиях остродефицитного бюджета российские власти пересмотрели условия семейной ипотеки
Нужна помощь профессионала? Опишите задачу – мы подберём нужного специалиста!
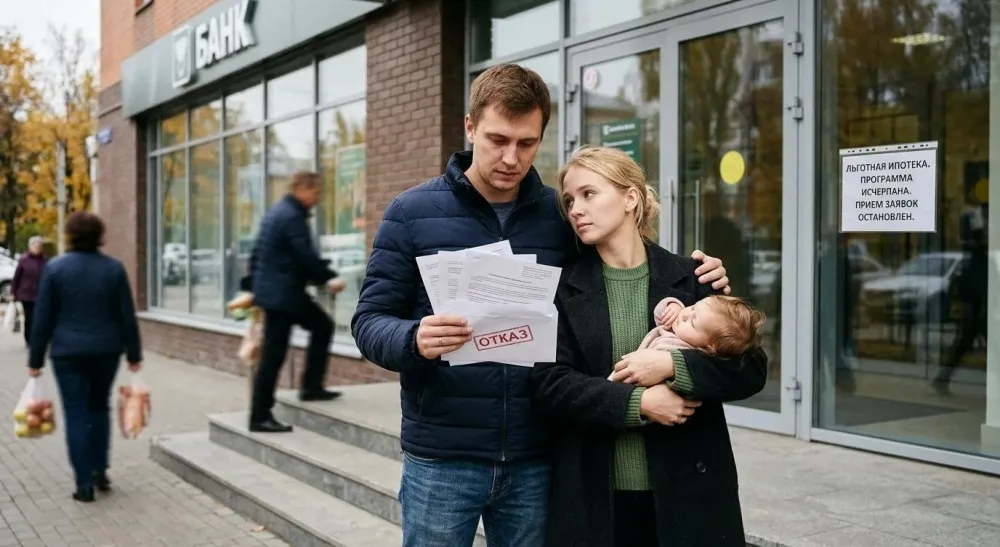
Ставка и лимит с 1 октября 2026 года зависят от двух факторов: количества детей в семье и региона проживания. При этом на момент заключения кредитного договора в семье должен быть хотя бы один ребёнок младше 7-ми лет.
Для большинства регионов (кроме Москвы, Санкт-Петербурга, Московской и Ленинградской областей) при одном ребёнке ипотека станет в 10% при лимите в 6 миллионов рублей. С увеличением количества детей ставка сокращается, а лимит растёт, достигая 2% и 10 миллионов рублей, соответственно, – для этого нужно нарожать не менее пяти ребятишек. В четырёх «столичных» регионах ставка в среднем выше на 2%, а лимиты больше почти в два раза.
Сократили и максимальный срок субсидирования льготной ставки сократили – теперь он составляет 15 лет. То есть для ипотечных кредитов, которые зачастую берутся на 20 или даже 30 лет, государство будет помогать только первые полтора десятка годиков, после чего платить придётся уже по рыночным ставкам. Формально в законе прописаны ограничения, банк не может произвольно поднять ставку. Она не должна превышать либо четырёхкратную базовую льготную ставку из договора, либо ключевую ставку Банка России плюс определённое значение от 3-х до 3,5 процентных пункта. То есть, при сохранении текущей ставке в 14% платить придётся «всего» 17-17,5%.
Зато предусмотрены стимулы для ИЖС. Если кредит оформляется на строительство частного дома, его завершение или покупку земли с последующим строительством, ставка остаётся 6% и не зависит от числа детей и региона.
Законодатели объясняют такой подход необходимостью сделать меры поддержки более адресными. Скептики утверждают, что в бюджете просто кончаются деньги для вливания в банки и девелоперские компании, так что чиновникам пришлось идти на некий компромисс – сохранить семейную ипотеку, как таковую, сократив её объёмы за счёт перераспределения.
Председатель комитета Государственной Думы по финансовому рынку Анатолий Аксаков в интервью «Парламентской газете» высказал мнение, что безадресные льготные программы исчерпали себя:
Судите сами: если в 2019 году на 50 рыночных ипотечных кредитов приходился всего один льготный, то к марту 2026 года ситуация перевернулась – на один рыночный кредит выдавалось два льготных.
Это, по мнению Анатолия Геннадьевича, привело к трём серьёзным проблемам. Во-первых, массовые льготы резко увеличили спрос на жильё, который предложение просто не успевало покрыть. Цены пошли вверх, и рыночная ипотека стала менее доступной для большинства граждан. Не может не радовать, что власть наконец-то признала – именно накачка строительного сегмента бюджетными деньгами привела к росту цен и сделала жильё недоступным для большинства населения!
Второй проблемой парламентарий назвал «дополнительную инфляционную нагрузку» на денежно-кредитную политику. И третьей – колоссальные бюджетные расходы. Только в 2026 году на субсидирование льготных программ ушло 1,7 триллиона рублей.
Остаётся только вспомнить незабвенные слова Виктора Степановича Черномырдина. Попытки решить жилищные проблемы граждан путём заливания рынка деньгами привели к прямо противоположным эффектам: жильё стало откровенно недоступным для 90% населения, счастливые представители льготных категорий получили финансовую кабалу на десятки лет, казна потеряла триллионы, да ещё и инфляцию разогнали. А единственными, кто остался в выигрыше, оказались банки, плотно оседлавшие все связанные со стройкой финансовые потоки.
Впрочем, так далеко в критику и самокритику господин Аксаков не уходит, а предпочитает подробнее рассказать про адресные программы. По новой концепции льготы должны доставаться тем, кто в них действительно нуждается: семьям с детьми, молодым специалистам, работникам медицины, образования. Обсуждается привязка условий к региону постоянной регистрации или работы. В идеале, подчёркивает парламентарий, со временем надобность в масштабных льготах вообще должна отпасть – рыночные ставки при устойчивой низкой инфляции станут стабильно доступными для всех. Осталось дождаться этого замечательного времени!
Искренне Ваш,
За-Строй.РФ
Подписывайтесь на За-Строй.РФ в МАХ 
При полном и/или частичном копировании данного материала, для последующего размещения его на стороннем ресурсе, обратная, индексируемая ссылка на источник обязательна!