


Финансисты пророчат массовые дефолты по облигациям. В зоне риска – даже мастодонты жилищного рынка
Нужна помощь профессионала? Опишите задачу – мы подберём нужного специалиста!
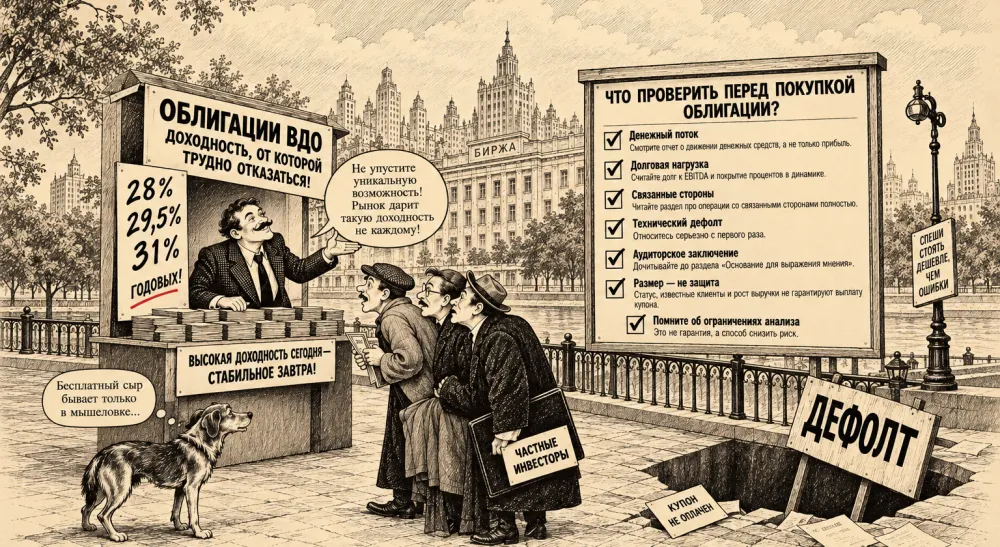
Биржевики дружно называют нынешний фондовой рынок в России «облигационным». Акции отечественных эмитентов вызывают мало энтузиазма у инвесторов, поскольку колеблются около исторических минимумов и падают кверху лапками от каждого налёта вражеских дронов. А вот облигации – дело другое.
Запретительная ставка Центрального Банка РФ заставила компании активно выходить на рынок со своими долговыми бумагами. Вместо того, чтобы вешать на себя головоломные проблемы реального сектора, состоятельные граждане охотно размещают свободные денежки в облигациях, получая по 15-20% практически гарантированной доходности. Довольны и эмитенты, поскольку платить даже такой процент купонами всё равно выгоднее, чем кредитоваться у банков.
Однако, чтобы система работала, бизнес должен генерировать прибыль, причём, превышающую обещанный процент. А это не так просто сделать. Число отраслей с доходностью более 20% можно пересчитать по пальцам. В итоге всё чаще покупатели облигаций сталкиваются с дефолтами и остаются с мусорными бумагами на руках.
Манька-облигация денег не даёт
По мнению биржевых аналитиков в 2026 году в дефолт по облигациям могут уйти более 50-ти эмитентов. Это может стать рекордным показателем за 17 лет и превысить уровень кризисных 2014-го и 2015-го, когда неплатежи по бондам также допускали десятки компаний.
Речь идёт о крупных проблемах, по сути дела, связанных с банкротством компаний. Так называемых «технических дефолтов», то есть задержке с выплатами гораздо больше. Например, рейтинговое агентство НКР к сентябрю насчитало более 500 дефолтных и технических дефолтных событий. Таким считается дефолт, при котором эмитент не исполнил обязательство в срок, но получает дополнительные 10 дней на выплату, например, из-за техпричин. Если по истечении этого периода обязательство не исполнено, дефолт становится фактическим.
Сопоставимые показатели фиксировались в середине 2010-х. Тогда на фоне введения первых западных санкций, двукратного падения цен на нефть и резкого ослабления рубля ЦБ перешёл к жёсткой денежно-кредитной политике и до начала 2017-го удерживал ключевую ставку на двузначном уровне
В основном речь идёт про небольшие компании, выпускающие так называемые «высокодоходные облигации» (ВДО). Отношение к ВДО у инвесторов соответственное, и большинство закупает такие бумаги большими пакетами, заранее закладывая вероятности невыплат. В основном это касается таких сегментов, как лизинг и микрокредитование.
Однако проблемы затронули и крупные компании. Например, «Евротранс», владеющий сетью АЗС «Трасса», допустил фактический дефолт по всем выпускам облигаций на общую сумму 27,1 миллиарда рублей. А у девелопера ГК «Самолёт» 28 сентября произошёл технический дефолт: компания смогла перечислить лишь четверть номинала по облигациям – около 670-ти миллионов рублей из 2,5 миллиарда. И это очень тревожный знак.
Или хорошо, или ничего...
На днях в Минстрое России публично заявили, что банки должны поддержать некоего «крупного застройщика», почему-то избегая прямо говорить название компании. Разумеется, все прекрасно поняли, о ком идёт речь, но такие уклончивые формулировки со стороны главного строительного ведомства вызвали массу не слишком весёлых шуточек: неужели у «летающих» девелоперов ситуация такая, что говорить можно или хорошо, или ничего?
Как известно, долго время «Самолёт» занимал позицию в топ-3 крупнейших застройщиков, деля пьедестал с ПИК и ЛСР. Теперь даже по формальному показателю рыночной капитализации среди публичных компаний строительного сектора холдинг спикировал на 5-ю позицию – рынок оценивает его в 15 миллиардов рублей. Для понимания масштаба, капитализация ПИК и ЛСР составляет 362 миллиарда и 55 миллиардов рублей, соответственно.
Злые языки, впрочем, связывают былые самолётные успехи не с удивительными решениями в области цифровизации, а с плотной аффилированностью со структурами губернатора Московской области Андрея Воробьёва. Поговаривали, что родной брат Андрея Юрьевича Максим Воробьёв через свои инвест-фонды (включая ключевое звено – «ИГ 11») фактически контролировал земельный банк и обеспечивал «зелёный свет» для любых строек в Подмосковье. При этом своих строительных мощностей у «Самолёта» традиционно было мало, и компания представляла собой, подобие виртуальной структуры, перераспределявшей финансовые потоки. С обрушением спроса и сокращением живительной бюджетной подпитки на льготных ипотеках, административного ресурса стало уже недостаточно.
В итоге чистый убыток группы по МСФО только за первое полугодие составил рекордные 22,289 миллиарда рублей. Попытки фактически продать компанию бюджету за 50 миллиардов рубликов, сохранив номинальный контроль и часть акций, успехом не увенчалось. Прижимистые чиновники из Минфина России от такого щедрого предложения отказались, предоставив «Самолёт» собственной участи.
Понимая, что банки начнут забирать залоги, бенефициары включили режим «спасайся кто может». Из состава акционеров полностью вышел девелопер Год Нисанов, затем с материнской компанией разошёлся филиал «Самолёт две столицы» (предположительно – структура Максима Воробьёва). От своего пакета акций избавились наследники основателя ГК «Самолёт» Михаила Кенина, сумев продать долю казахстанскому фонду «Fonte Inceptia Alpha Fund OEIC». По мнению инсайдеров, «на борту» идёт лихорадочная суматоха, когда ликвидные активы переводят на балансы вновь созданных закрытых паевых инвестиционных фондов (ЗПИФ), недосягаемых для рядовых кредиторов.
Очевидно, что власти будут предпринимать меры, чтобы не допустить появления обманутых дольщиков и социального взрыва, поэтому объекты «Самолёта» так или иначе будут достроены. Но это отнюдь не означает, что решат сохранить сам бизнес в его нынешнем виде и объёме. А тем временем стоит присмотреться и к остальным девелоперам, особенно в малом и среднем сегменте...
P.S.
К слову, о «Самолёте». Похоже, ребята и правда отлетались… На днях рейтинговое агентство АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU), изменив прогноз со «Стабильного» на «Негативный». Причинами называют растущую долговую нагрузку, слабые продажи, задержки строительства и ухудшение финансовых показателей.
Аналитики агентства указывают, что в 2027 году «Самолёту» предстоит пройти пик погашений долгов. Только на три выпуска облигаций с погашением в следующем году приходится 49,5 миллиарда рублей. АКРА предупреждает, что девелопер с высокой вероятностью не сможет привлекать деньги на публичном долговом рынке по приемлемым ставкам. А 13 октября Мосбиржа перевела все 15 выпусков облигаций компании в третий уровень листинга.
Искренне Ваш,
За-Строй.РФ
Подписывайтесь на За-Строй.РФ в МАХ 
При полном и/или частичном копировании данного материала, для последующего размещения его на стороннем ресурсе, обратная, индексируемая ссылка на источник обязательна!